
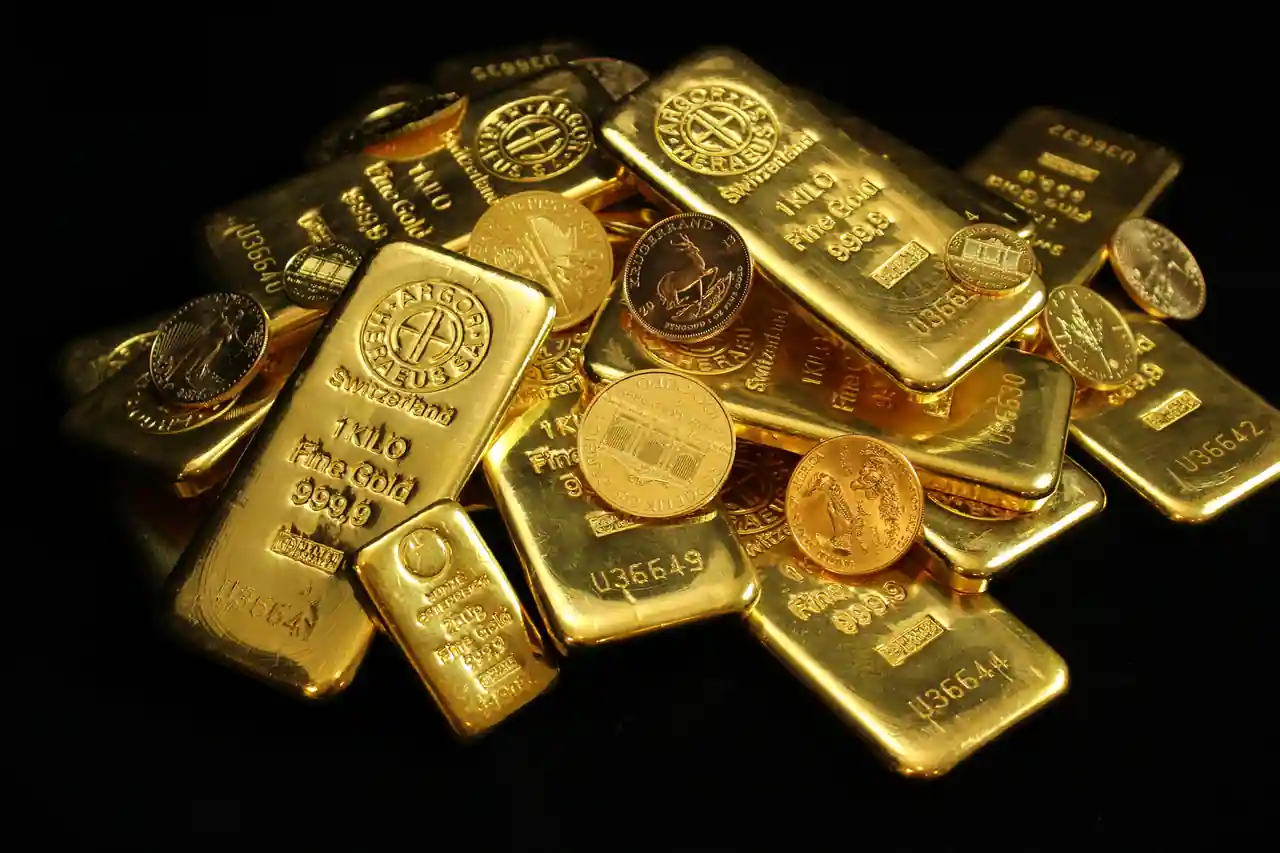
Investir dans l’or
ce que votre facture d’achat change
Sur l’or physique, deux régimes d’imposition coexistent à la revente. L’accès au plus favorable ne dépend que d’un document.
L’or physique est un actif au porteur : aucun registre ne relie un lingot à son propriétaire. À la revente, deux régimes coexistent — une taxe forfaitaire de 11,5 % assise sur le prix de cession entier, qui s’applique de plein droit, ou une imposition de la seule plus-value à 36,2 % avec abattement pour durée de détention. Le second n’est ouvert qu’au vendeur capable de justifier de la date et du prix d’acquisition.
- Sans facture, pas de choix : le régime forfaitaire s’impose, même en cas de vente à perte.
- Exonération à 22 ans : l’abattement de 5 % par an court au-delà de la deuxième année, mais suppose une date prouvée.
- Le seuil de 5 000 € ne joue pas : il vise les bijoux et objets de collection, pas les lingots ni les pièces d’investissement.
- Or physique uniquement : les titres adossés au métal et les minières relèvent d’une autre fiscalité.
Acheter de l’or est simple. Le revendre dans de bonnes conditions dépend d’un document que la plupart des acheteurs ne regardent jamais, et que beaucoup ne conservent pas.
Investir dans l’or
ce que l’on achète vraiment
Trois supports très différents répondent à la même intention, et une seule ligne de partage compte pour la suite : celle qui sépare ce qui est nominatif de ce qui ne l’est pas.
Les titres adossés au métal et les fonds qui répliquent son cours sont détenus chez un intermédiaire financier. Les actions de sociétés minières aussi — ce sont d’ailleurs des entreprises, avec leurs coûts d’extraction et leur pays d’implantation, pas du métal. Dans les deux cas, un teneur de compte sait ce que vous détenez, depuis quand, et à quel prix vous l’avez acquis. La preuve existe sans que vous ayez à la produire.
L’or physique d’investissement — lingots, lingotins, et les pièces dont la valeur suit le cours du métal — n’a rien de tel. Aucun registre ne relie une pièce à son propriétaire. Le seul élément qui rattache le métal à ce que vous avez payé pour l’obtenir est le document remis le jour de l’achat.
Tout ce qui suit part de là.
Le coût réel d’un achat, au-delà du cours
Le cours de l’once ne suffit pas à savoir ce que coûte une opération. Deux paramètres pèsent davantage sur le résultat qu’une variation de marché de court terme.
Le premier est l’écart entre le prix auquel un intermédiaire vend et celui auquel il reprend. Ce différentiel est le coût de friction réel de l’aller-retour : il détermine à partir de quelle hausse une position redevient neutre. Il se regarde avant d’acheter, pas après. À cela s’ajoute la prime, l’écart entre le prix payé et la valeur du métal contenu, qui rémunère la fabrication et la distribution — mécaniquement plus lourde sur les petites coupures que sur les gros lingots, puisque façonner et authentifier dix pièces coûte plus cher que couler un lingot de même poids.
Le second est fiscal, et il sépare les métaux entre eux dès l’achat.
L’or d’investissement est exonéré de TVA. L’argent métal, lui, y est soumis dès l’acquisition. Comparer les deux métaux sur la seule évolution de leur cours donne donc un résultat inexact : l’investisseur ne part pas du même point.
Les deux fiscalités de la revente
Précision de périmètre, indispensable avant d’entrer dans le détail : ce qui suit vise l’or physique détenu en direct. Les titres adossés au métal et les actions de sociétés minières relèvent du régime des valeurs mobilières, sans aucun des mécanismes décrits ici.
Pour l’or physique, deux régimes coexistent. Le premier s’applique de plein droit, le second sur option — et c’est cette option qui se mérite.
| Critère | Taxe forfaitaire sur les objets précieux | Régime des plus-values sur biens meubles |
|---|---|---|
| Assiette | Le prix de cession total | La plus-value seule |
| Taux | 11 % + 0,5 % de CRDS, soit 11,5 % | 19 % d’IR + 17,2 % de prélèvements sociaux, soit 36,2 % |
| Condition d’accès | Aucune, s’applique par défaut | Justifier de la date et du prix d’acquisition |
| Effet de la durée | Aucun | Abattement de 5 % par année au-delà de la 2e, exonération à 22 ans |
| Vente à perte | Taxée quand même | Pas d’imposition, faute de plus-value |
| Révocabilité | Sans objet | Option irrévocable |
| Formulaire | Déclaration 2091-SD | Déclaration 2092-SD |
L’option pour le régime des plus-values est prévue à l’article 150 VL du code général des impôts. Trois points l’entourent, régulièrement absents des contenus consacrés à l’or.
Le seuil d’exonération de 5 000 euros, très souvent invoqué, ne concerne pas les lingots ni les pièces d’investissement. Il vise les bijoux et les objets d’art, de collection et d’antiquité, taxés eux à 6,5 %. Le bulletin officiel des finances publiques applicable à la taxe forfaitaire sur les objets précieux, référencé BOI-RPPM-PVBMC-20-10, écrit expressément que ces dispositions ne s’appliquent pas aux cessions de métaux précieux. Un lingot est donc taxé dès le premier euro.
La frontière entre les deux catégories passe ensuite par une date de frappe. Les monnaies postérieures à 1800 sont traitées comme du métal précieux ; les plus anciennes basculent du côté des objets de collection, avec le taux réduit et le seuil qui vont avec. Deux pièces d’or de poids identique peuvent ainsi supporter une fiscalité différente selon leur millésime.
Reste enfin la question de savoir qui déclare. Lorsqu’un intermédiaire établi en France participe à la transaction, ou lorsque l’acquéreur est assujetti à la TVA, c’est lui qui déclare et acquitte la taxe sous sa responsabilité : le vendeur perçoit un montant net. En l’absence d’intermédiaire, le vendeur dépose lui-même sa déclaration 2091-SD et paie dans le délai d’un mois à compter de la cession. L’option, elle, s’exerce dans tous les cas par la déclaration 2092-SD.
Pourquoi la facture vaut de l’argent
Les deux régimes ne s’opposent pas comme un taux faible à un taux fort. Le forfait a un taux bas mais une assiette large ; le régime des plus-values a un taux élevé mais une assiette étroite, qui se réduit encore avec le temps. Le résultat dépend donc du rapport entre le gain et le prix de vente.
La mécanique se lit sur des valeurs abstraites. Sur une cession de 100, le forfait prélève 11,5, quel que soit le résultat de l’opération. Le régime des plus-values prélève 36,2 % du seul gain : 10,9 si le gain représente 30 de ces 100, 14,5 s’il en représente 40. Les deux se croisent donc lorsque la plus-value approche le tiers du prix de vente — et cela, avant tout abattement. Chaque année de détention au-delà de la deuxième réduit ensuite la base du second régime de 5 %, ce qui déplace le point d’équilibre année après année.
Ces chiffres n’ont aucune valeur de recommandation : le calcul réel se fait au cas par cas, sur des montants précis, et l’option étant irrévocable, il relève d’un professionnel. Le point à retenir est ailleurs. Il faut avoir le choix. Le vendeur dépourvu de justificatif ne l’a pas : il acquitte 11,5 % du prix de cession même s’il vend à perte, et vingt années de détention ne lui servent strictement à rien.
D’où l’intérêt de savoir ce qui, dans un tiroir, fait preuve et ce qui n’en fait pas.
Une facture complète
Elle porte l’identité du professionnel et celle de l’acheteur, la date de l’opération, le prix payé, et une désignation permettant d’identifier le bien des années plus tard : nature, poids, titre du métal, et pour un lingot son numéro de série. Le bordereau d’achat remis par un intermédiaire joue le même rôle.
Une trace bancaire seule
Un relevé montrant un débit chez un négociant établit qu’une somme a été versée, pas ce qui a été acquis ni à quel prix unitaire. Il en va de même d’un courriel de confirmation sans désignation du bien, ou d’une photo du lingot. La date sans le prix, ou le prix sans la date, ne suffisent pas davantage : les deux sont exigés ensemble.
Deux situations très courantes laissent le détenteur sans document, et elles ne se traitent pas de la même façon.
L’or reçu par héritage ou par donation n’est pas le cas le plus délicat : la valeur retenue dans la déclaration de succession ou dans l’acte de donation tient lieu de prix d’acquisition, avec sa date. Ces actes se retrouvent auprès du notaire qui a réglé le dossier.
L’achat ancien dont la facture a disparu est plus incertain. Le recours passe par l’intermédiaire d’origine, qui conserve ses propres archives — la section suivante explique pourquoi. Quand rien ne peut être retrouvé, le forfait s’applique, et il vaut mieux le savoir avant de mettre le métal en vente que le découvrir sur le décompte.
Ce que la loi encadre autour de la transaction
L’or traîne une réputation de placement discret qui ne résiste pas à l’examen. La transaction est au contraire l’une des plus surveillées du patrimoine des particuliers.
Le règlement en espèces est plafonné à 1 000 euros lorsque le débiteur a son domicile fiscal en France, en application de l’article L. 112-6 du code monétaire et financier — le régime des non-résidents étant différent. Au-delà, le paiement passe par un moyen traçable : virement, chèque ou carte. Un achat significatif laisse donc nécessairement une trace bancaire.
Les professionnels du secteur sont par ailleurs soumis aux obligations de lutte contre le blanchiment et le financement du terrorisme : ils vérifient l’identité de leur client et conservent les pièces correspondantes. L’article 298 sexdecies E du code général des impôts leur impose, pour les opérations sur or d’investissement dépassant 15 000 euros en montant unitaire, de conserver pendant six ans les documents permettant d’identifier les clients.
Cette traçabilité a une contrepartie utile pour l’acheteur, et c’est le lien avec ce qui précède : l’intermédiaire archive. Un acheteur qui a perdu son document peut donc lui demander un duplicata, dans la limite de ses propres délais de conservation et de son existence à la date de la demande. Le délai de six ans concerne l’obligation du professionnel : il ne vaut ni promesse de retrouver une facture, ni prescription.
Conserver, assurer, transmettre
Trois modes de conservation coexistent, et ils n’exposent pas aux mêmes risques. Le domicile ne coûte rien mais concentre le risque de vol, et surtout celui d’une indemnisation partielle : les contrats multirisques habitation fixent pour les objets de valeur un plafond et des conditions de protection qui figurent aux conditions particulières, et qui se lisent avant l’achat plutôt qu’après le sinistre. Le coffre en agence bancaire déplace le risque contre un coût annuel et une disponibilité limitée aux horaires d’ouverture. La garde chez un professionnel ajoute des frais de dépôt et suppose de vérifier ce qui est prévu si l’entreprise disparaît : allocation nominative du métal, séparation d’avec ses actifs propres, conditions de restitution.
Reste le point le plus souvent négligé, et il ne relève ni du coffre ni de l’assurance. Le dossier d’acquisition doit survivre aussi longtemps que le métal. Une détention de vingt ans ouvre un abattement considérable ; la même détention sans justificatif retombe au forfait, comme si elle n’avait jamais eu lieu. La durée ne se prouve pas toute seule.
C’est en succession que la perte se matérialise le plus souvent : des héritiers découvrent des pièces dans un coffre sans savoir ni quand ni à quel prix elles ont été acquises, et se retrouvent enfermés dans le régime forfaitaire.
-
Réclamer une facture nominative à l’achat
Vérifier sur place qu’elle porte les deux identités, la date, le prix payé et une désignation précise du bien. Un ticket ou un bon de commande sans ces éléments se fait corriger le jour même, pas dix ans plus tard.
-
Tenir un inventaire à jour
Une ligne par pièce ou par lingot : nature, poids, titre, numéro de série, date d’achat, prix payé, intermédiaire. C’est ce tableau qui permettra plus tard de rattacher chaque justificatif au bon objet, y compris par un tiers.
-
Séparer le dossier du métal
Conserver un exemplaire des justificatifs ailleurs que là où se trouve l’or. Un vol ou un incendie qui emporte les deux en même temps fait perdre à la fois le bien et le régime fiscal qui lui était attaché.
-
Relire la clause objets de valeur du contrat d’habitation
Y lire le plafond d’indemnisation et les conditions de protection exigées, puis décider en conséquence entre domicile, coffre bancaire et garde professionnelle. Cette lecture se fait avant l’achat.
-
Dire à ses proches où se trouve le dossier
L’or physique ne laisse aucune trace chez un teneur de compte : personne ne le retrouvera à votre place, et les héritiers qui ignorent l’existence des factures perdent l’accès au régime des plus-values.
Ce qu’il faut retenir
Investir dans l’or physique, c’est acquérir un bien qui ne porte pas son histoire avec lui. Le métal ne dit ni quand il a été acheté, ni à quel prix, et l’administration ne le devine pas davantage. Le document remis le jour de l’achat est la seule chose qui rattache l’un à l’autre.
De ce document dépendent trois choses concrètes : la possibilité d’être imposé sur le gain plutôt que sur la totalité du prix de vente, le bénéfice de l’abattement pour durée de détention, et la situation dans laquelle se trouveront les héritiers. Les frais d’achat et le cours du métal se discutent ; ce point-là, non.
Pour le détail des textes, la doctrine administrative applicable à la taxe forfaitaire sur les objets précieux et les formulaires 2091-SD et 2092-SD sont accessibles auprès des sources officielles. Sur un montant significatif, et l’option étant irrévocable, le calcul se fait avec un professionnel.
Comment est taxée la revente d’or en France ?
Deux régimes coexistent pour l’or physique. La taxe forfaitaire sur les objets précieux s’applique de plein droit aux métaux précieux : 11 % majorés de 0,5 % de CRDS, soit 11,5 %, calculés sur le prix de cession total et non sur le gain. Le vendeur qui justifie de la date et du prix d’acquisition peut opter, en application de l’article 150 VL du code général des impôts, pour le régime des plus-values sur biens meubles : 36,2 % de la seule plus-value, avec un abattement de 5 % par année de détention au-delà de la deuxième.
La vente d’or est-elle exonérée en dessous de 5 000 euros ?
Non, et c’est une confusion répandue. Le seuil de 5 000 euros vise les bijoux et les objets d’art, de collection et d’antiquité, taxés à 6,5 %. La doctrine administrative précise que ces dispositions ne s’appliquent pas aux cessions de métaux précieux. Un lingot ou une pièce d’investissement est donc taxé dès le premier euro, quel que soit le montant de la vente.
Au bout de combien d’années la plus-value sur l’or est-elle exonérée ?
Vingt-deux ans, dans le régime optionnel des plus-values sur biens meubles. L’abattement de 5 % par année de détention court à partir de la troisième année et aboutit à une exonération totale au terme de la vingt-deuxième. Cet abattement suppose de pouvoir justifier de la date d’acquisition : sans document, la durée de détention n’ouvre aucun droit et le régime forfaitaire s’applique.
Que doit contenir la facture pour valoir preuve d’acquisition ?
L’identité du professionnel et celle de l’acheteur, la date de l’opération, le prix payé, et une désignation du bien permettant de l’identifier plus tard : nature, poids, titre du métal, et pour un lingot son numéro de série. Un relevé bancaire montrant un débit ne suffit pas, puisqu’il n’indique ni la nature du bien acquis ni son prix unitaire.
J’ai hérité de pièces d’or sans facture : que se passe-t-il ?
La valeur retenue dans la déclaration de succession, ou dans l’acte de donation, tient lieu de prix d’acquisition et ouvre l’accès au régime optionnel. Ces actes se retrouvent auprès du notaire. En l’absence de tout élément, y compris auprès de l’intermédiaire d’origine, la taxe forfaitaire de 11,5 % sur le prix de cession s’applique sans alternative.
Peut-on acheter de l’or en espèces ?
Dans la limite de 1 000 euros lorsque l’acheteur a son domicile fiscal en France, en application de l’article L. 112-6 du code monétaire et financier. Au-delà, le règlement passe obligatoirement par un moyen traçable. Les professionnels sont par ailleurs soumis aux obligations de lutte contre le blanchiment et vérifient l’identité de leur client.
Cette fiscalité s’applique-t-elle aux ETC or et aux actions minières ?
Non. La taxe forfaitaire sur les objets précieux et l’option pour les plus-values sur biens meubles visent l’or physique détenu en direct. Les titres adossés au métal et les actions de sociétés minières sont des valeurs mobilières, soumises à leur propre régime, sans l’abattement pour durée de détention décrit ici.
L’or d’investissement est-il soumis à la TVA ?
Non, l’or d’investissement en est exonéré. L’argent métal, lui, y est soumis dès l’achat. Cette différence de traitement rend inexacte toute comparaison de rendement entre les deux métaux fondée sur le seul cours : le point de départ de l’investisseur n’est pas le même.
Le métal se choisit une fois, le dossier se tient pendant vingt ans. C’est pourtant le second qui décide de ce qu’il restera à l’arrivée.